- 11월 고지서의 정체 = 올해 1~6월 소득세를 미리 내는 것. 고지액은 작년에 낸 종합소득세의 ½이고, 2027년 5월 신고 때 빼 준다
- 납부 기한 2026년 11월 30일(월). 50만 원 미만·올해 개업·근로소득만 있는 사람은 고지서 자체가 안 온다(국세청)
- 상반기 매출이 줄어 계산한 세액이 고지액의 30%에 못 미치면 ‘추계액 신고’로 줄여 낼 수 있다. 1천만 원 넘으면 분납(2027년 2월 1일까지), 기한 넘기면 3% + 달마다 0.67% 가산세
※ 2026년 11월 12일 기준 · 국세청 누리집, 소득세법 제65조, 국세기본법 제47조의4 원문으로 확인
11월 초에 홈택스 알림이나 우편으로 종합소득세 중간예납 고지서를 받은 1인 사업자·프리랜서라면 궁금한 건 세 가지다. 이 금액이 어떻게 나왔는지, 꼭 다 내야 하는지, 올해 매출이 줄었는데 줄일 방법은 없는지. 이 글은 그 세 가지에 국세청 원문 기준으로 답하고, 1천만 원 넘을 때 분납과 기한 넘겼을 때 가산세까지 표로 정리했다. 읽고 나면 홈택스에서 내 고지액을 보고 ‘그냥 낸다 / 추계액 신고한다 / 분납한다’ 중 하나를 고를 수 있다.
1. 종합소득세 중간예납이 뭔가 — 고지액이 작년 세금의 절반인 이유
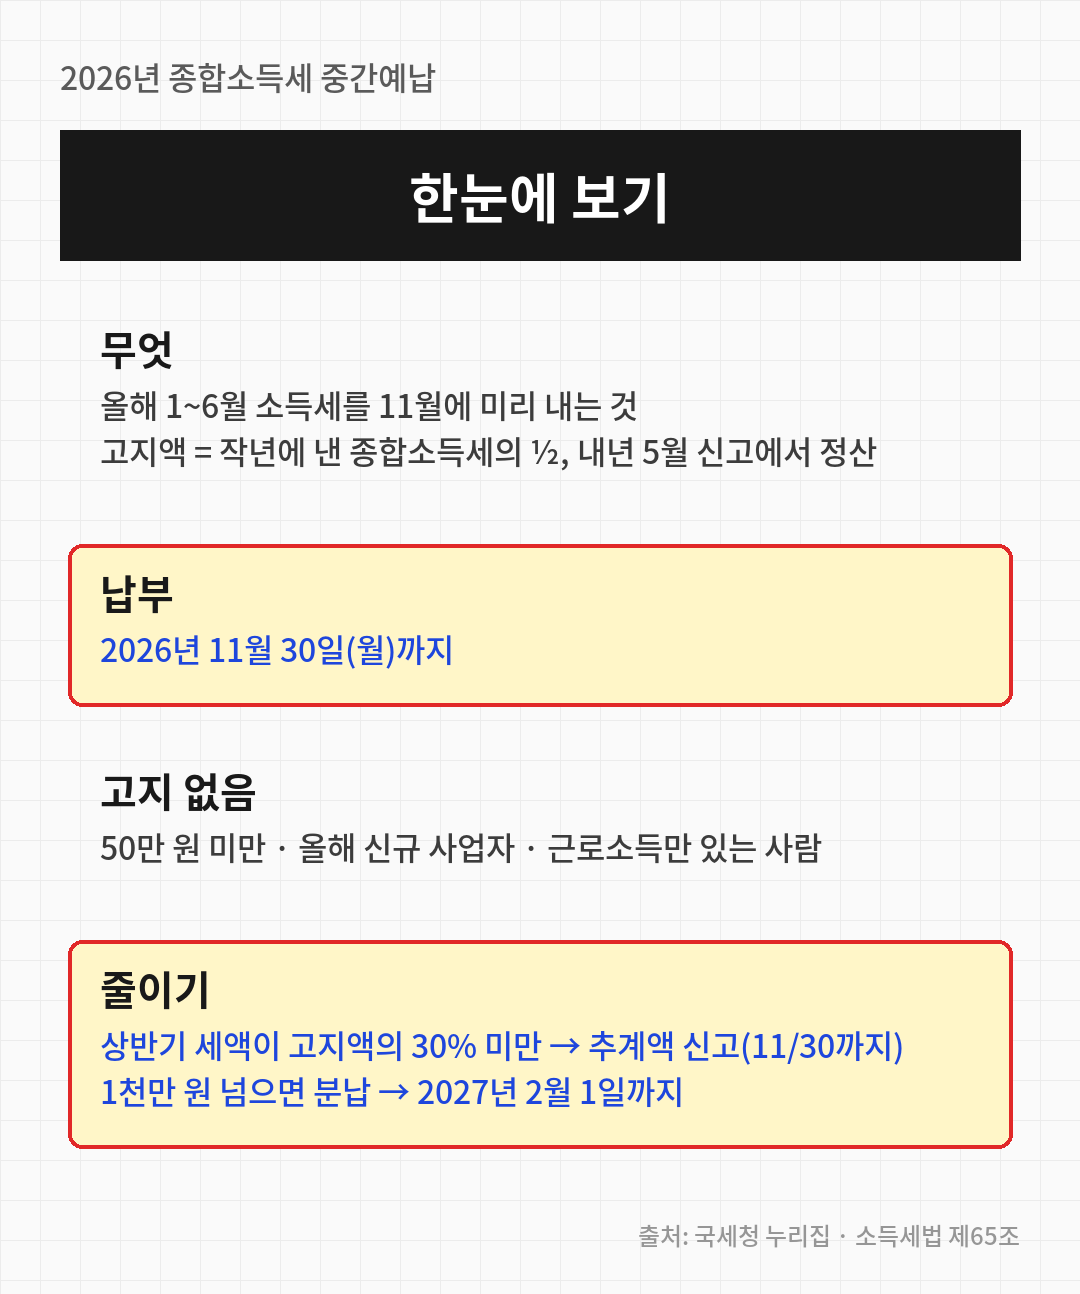
소득세는 원래 1년 치를 다음 해 5월에 한 번 내는 세금이다. 그런데 국세청은 그중 상반기(1~6월) 몫을 11월에 미리 걷는다. 이게 중간예납이고, 금액은 소득세법 제65조에 따라 ‘중간예납기준액’의 2분의 1로 정해진다.
중간예납기준액은 쉽게 말해 작년 소득에 대해 낸 종합소득세 전부다. 작년 11월에 낸 중간예납세액 + 올해 5월 확정신고 때 낸 세액(가산세 포함, 기한 후·수정신고로 더 낸 것도 포함)을 더하고, 환급받은 게 있으면 뺀 금액이다. 그래서 작년 소득세를 다 합쳐 1,200만 원 냈다면 올해 11월 고지액은 600만 원으로 나온다.
이 돈은 추가 세금이 아니라 선납이다. 2027년 5월 종합소득세 신고 때 ‘기납부세액’으로 빠지니, 상반기 실적이 작년과 비슷하면 그냥 내는 게 제일 간단하다. 고지서는 11월 초에 발부되고, 홈택스·손택스 고지내역에서도 바로 조회된다.
2. 종합소득세 중간예납 안 내도 되는 사람 (국세청 누리집 기준)
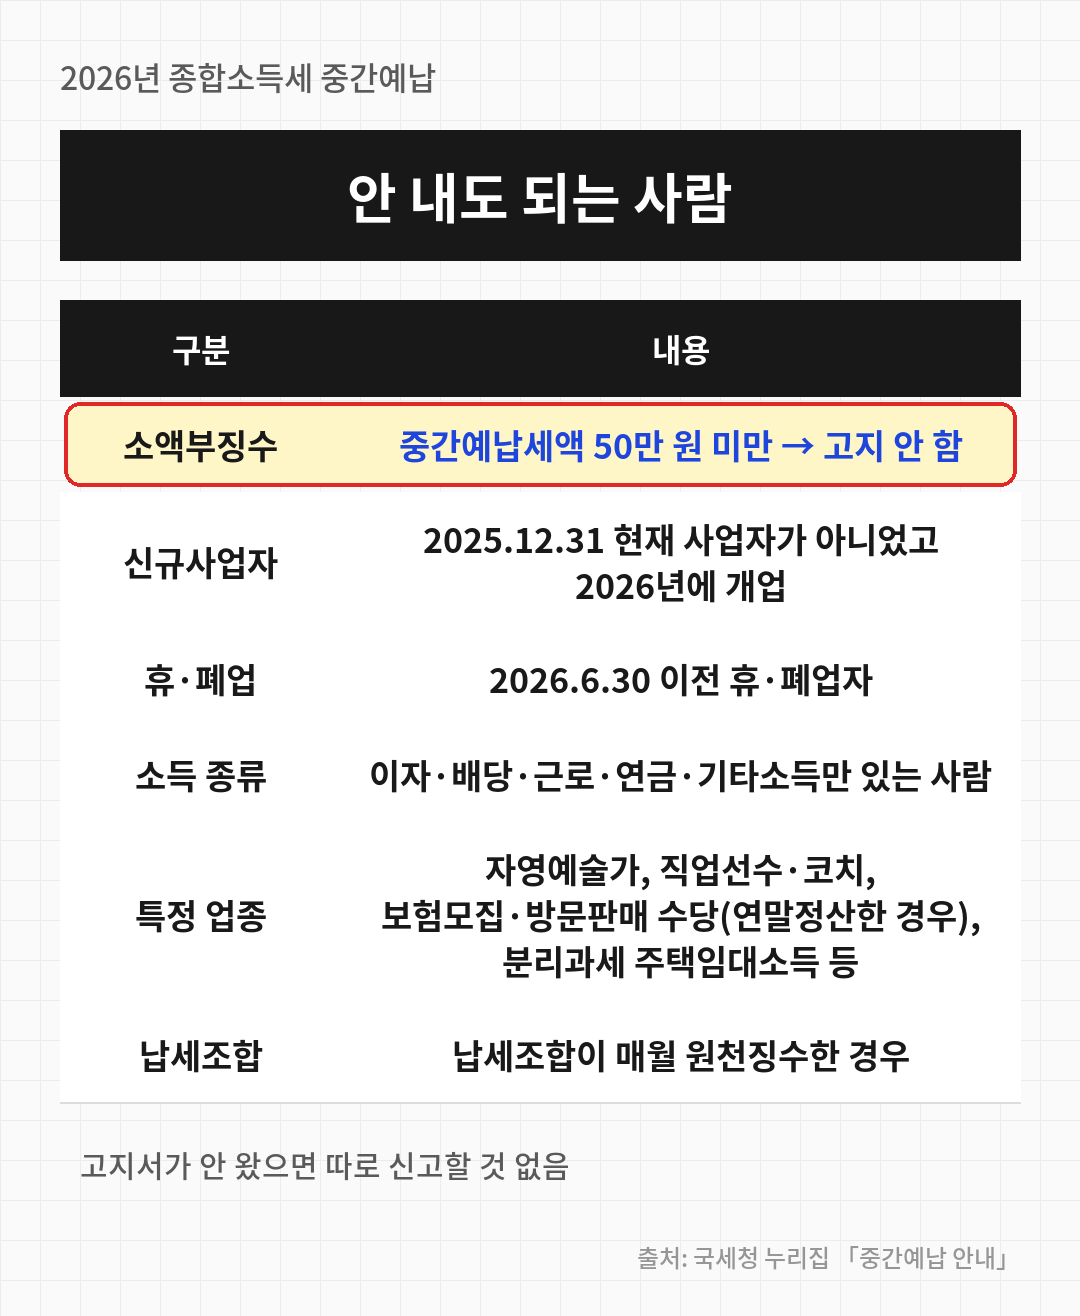
고지서가 안 왔다면 아래 중 하나에 해당할 가능성이 크다. 이 경우 따로 신고할 것도, 낼 것도 없다.
| 구분 | 내용 |
|---|---|
| 소액부징수 | 중간예납세액이 50만 원 미만 → 고지 안 함 |
| 신규사업자 | 2025.12.31 현재 사업자가 아니었고 2026년에 새로 개업 |
| 휴·폐업 | 2026.6.30 이전에 휴업·폐업 (6.30 이후 폐업은 수시부과·수시납부한 경우만 제외) |
| 소득 종류 | 이자·배당·근로·연금·기타소득만 있는 사람 |
| 특정 업종 | 저술가·화가·배우·가수 등 자영예술가, 직업선수·코치·심판, 보험모집·증권매매 권유 수당, 방문판매 수당(2025년 귀속 연말정산한 경우), 분리과세 주택임대소득 등 |
| 납세조합 | 납세조합이 1~6월 매달 원천징수해 납부한 경우 |
헷갈리는 경우 하나. 작년에 소득세를 냈어도 올해 6월 30일 전에 폐업했으면 대상이 아니다. 반대로 작년엔 세금이 없었는데(중간예납기준액 0원) 올해 상반기 실적이 있는 복식부기의무자는 고지서가 안 와도 아래 3번의 추계액 신고·납부를 해야 한다(국세청).
3. 매출이 줄었다면 — 중간예납 추계액 신고 (30% 기준)
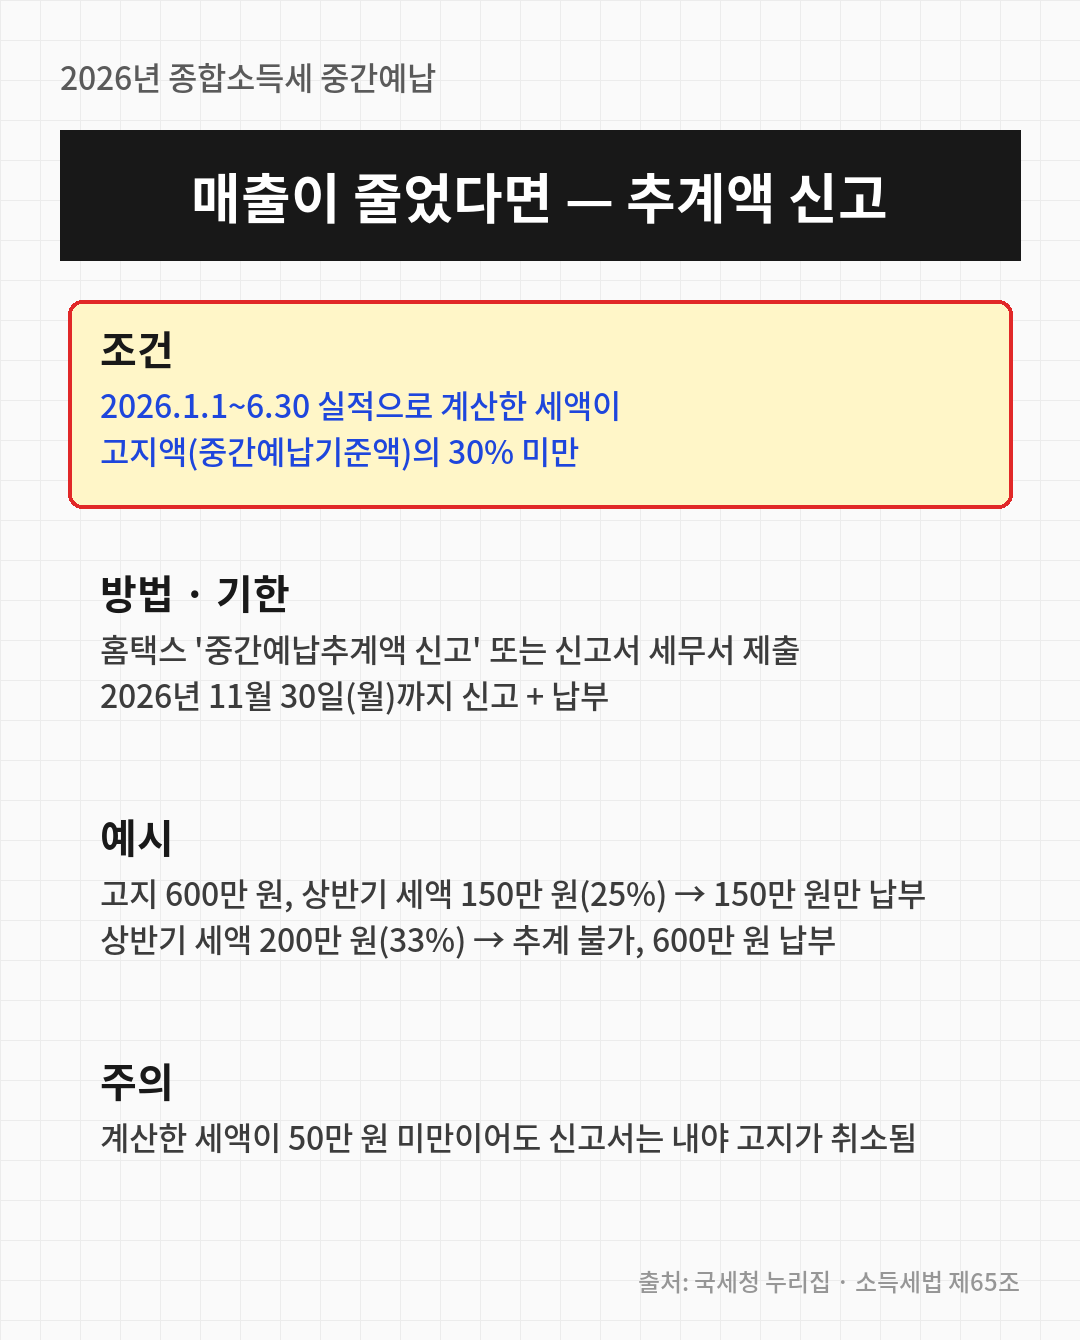
올해 상반기 매출이 작년보다 크게 떨어졌는데 작년 기준 세금을 그대로 내는 건 억울하다. 그래서 상반기 실적으로 직접 계산한 세액이 고지액의 30%에 못 미치면 그 계산한 금액만 신고하고 낼 수 있다. 이걸 중간예납추계액 신고라고 한다.
| 항목 | 내용 |
|---|---|
| 조건 | 2026.1.1~6.30 실적으로 계산한 중간예납추계액이 중간예납기준액(고지액 계산의 바탕)의 30% 미만 |
| 기한 | 2026년 11월 30일(월)까지 신고서 제출 + 자진납부 (고지 납부기한과 같음) |
| 방법 | 홈택스에 로그인해 종합소득세 신고 메뉴의 ‘중간예납추계액 신고’로 전자신고, 또는 신고서(국세청 누리집 서식)를 세무서에 제출 |
| 50만 원 미만 | 계산한 추계액이 50만 원 미만이면 낼 돈은 없지만, 신고서는 내야 고지된 세액이 취소된다 |
| 분납 | 신고·납부할 세액이 1천만 원 넘으면 분납 가능 (4번과 같음) |
예 2: 상반기 세액이 200만 원(33%) → 30%를 넘어 신고 불가. 600만 원을 내고 내년 5월에 정산.
주의할 점은 ‘매출’이 아니라 ‘세액’ 기준이라는 것. 매출이 반으로 줄어도 경비까지 넣어 계산한 세액이 30% 밑으로 안 내려가면 해당이 없다. 또 추계액 신고는 신고서만 내는 게 아니라 그 금액을 11월 30일까지 내야 끝난다.
4. 1천만 원 넘으면 분납 — 2027년 2월 1일까지
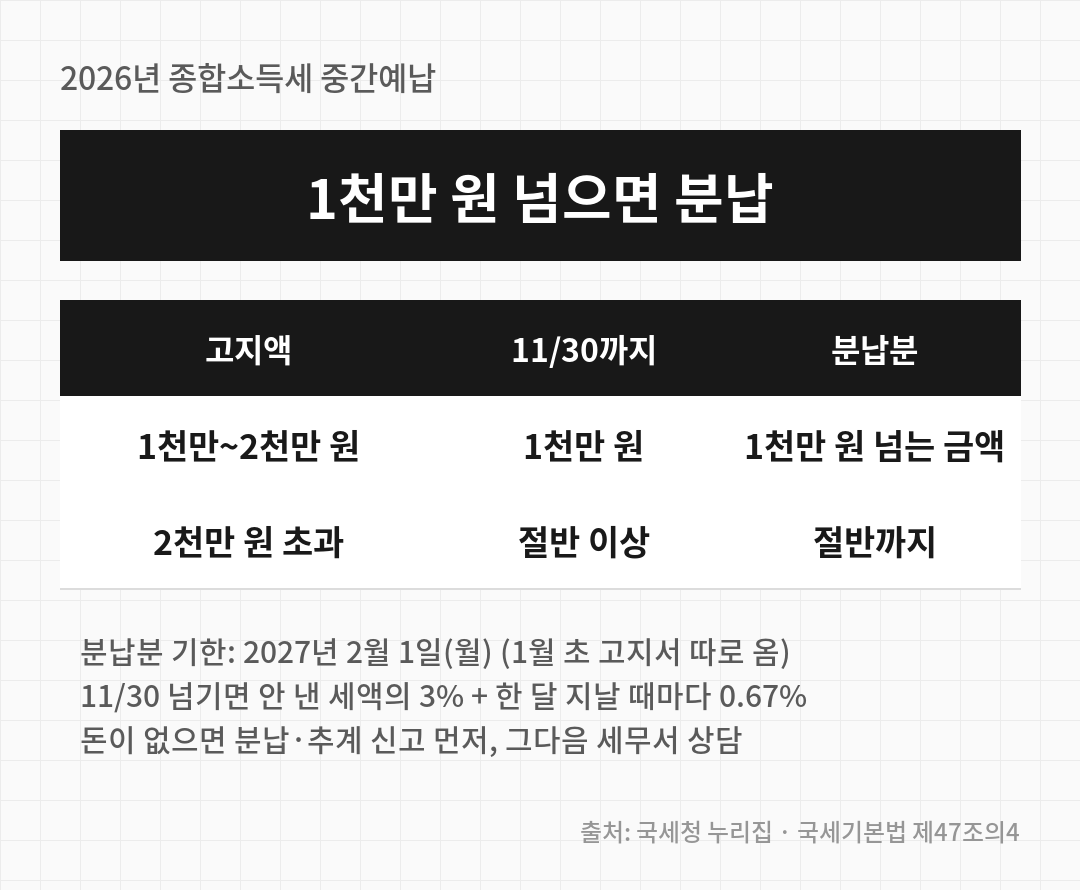
고지액(또는 추계액 신고 세액)이 1천만 원을 넘으면 두 번에 나눠 낼 수 있다. 1천만 원 이하는 분납 대상이 아니다.
| 납부할 세액 | 11월 30일까지 | 2027년 2월 1일까지 |
|---|---|---|
| 1천만 원 초과 ~ 2천만 원 이하 | 1천만 원 | 1천만 원을 넘는 금액 |
| 2천만 원 초과 | 절반 이상 | 절반까지 |
출처: 국세청 「중간예납세액의 계산 및 납부방법」 · 소득세법 시행령 제140조
분납분은 2027년 2월 1일(월)까지 내면 되고, 그 고지서는 2027년 1월 초에 따로 온다(국세청). 예를 들어 고지 1,500만 원이면 11월 30일까지 1,000만 원, 2월 1일까지 500만 원이다. 고지 3,000만 원이면 11월에 1,500만 원 이상, 나머지는 2월 1일까지.
5. 11월 30일 넘기면 — 납부지연가산세 3% + 한 달마다 0.67%
돈이 모자라면 가산세를 물기 전에 순서대로 검토하자. ① 상반기 세액이 30% 미만인지(추계액 신고) → ② 1천만 원 넘는지(분납) → ③ 둘 다 아니면 납부기한 전에 관할 세무서에 납부기한 연장을 상담. 기한이 지난 뒤에는 선택지가 줄어든다.
6. 자주 묻는 질문
Q. 5월에 종합소득세 냈는데 11월에 또 내라고?
5월은 작년 소득의 정산, 11월은 올해 상반기 소득의 선납이다. 11월에 낸 돈은 2027년 5월 신고 때 기납부세액으로 빠진다. 그때 1년 치 세금이 중간예납보다 적으면 차액을 환급받는다.
Q. 고지서가 안 왔는데 내야 하나?
50만 원 미만·올해 개업·근로소득만 있는 경우면 대상이 아니다. 홈택스 고지내역에 없으면 끝. 단, 작년 세금이 0원이었던 복식부기의무자는 상반기 실적이 있으면 추계액 신고를 해야 한다.
Q. 추계액 신고하면 내년 5월에 불리한가?
아니다. 5월에 1년 치로 다시 정산하니 결과는 같고, 11월에 내는 돈만 줄어든다. 다만 상반기 계산이 틀려 실제보다 적게 신고하면 5월에 그만큼 더 낸다.
Q. 신용카드로 낼 수 있나?
홈택스·손택스 전자납부에서 계좌이체·신용카드·간편결제 모두 된다(07:00~23:30). 카드는 납부대행수수료가 납세자 부담으로 신용카드 0.4~0.8%, 체크카드 0.15~0.5% 붙는다(국세청).
Q. 고지액이 작년 세금의 절반보다 많이 나왔는데?
기준액에는 5월 확정신고 세액뿐 아니라 가산세, 기한 후·수정신고로 더 낸 세액도 들어간다. 홈택스 고지내역의 ‘중간예납기준액’을 보면 계산이 맞는지 확인할 수 있다.
정리 — 오늘 할 일 체크리스트
- ✔️ 홈택스 고지내역에서 내 고지액과 기준액 확인
- ✔️ 상반기 실적이 작년과 비슷하면 → 11월 30일(월)까지 납부
- ✔️ 상반기 세액이 고지액의 30% 미만이면 → 11월 30일까지 추계액 신고 + 납부
- ✔️ 1천만 원 넘으면 → 11월 30일에 1천만 원(또는 절반 이상), 나머지 2027년 2월 1일
- ✔️ 기한 넘기면 3% + 달마다 0.67% → 돈이 없으면 기한 전에 세무서 상담
함께 보면 좋은 글: 근로장려금 기한 후 신청 12월 1일 마감, 5월에 놓쳤어도 받는 법 · 노란우산공제로 건강보험료도 줄어들까? 사업자가 세무사에게 직접 확인한 결과
확인한 곳(2026-11-12): 국세청 중간예납 안내(대상·제외) · 국세청 중간예납세액의 계산 및 납부방법(기한·½·분납·2027.2.1) · 국세청 중간예납추계액 신고 안내(30%·50만 원 미만) · 국세청 신용카드 납부 안내(수수료) · 소득세법 제65조 · 국세기본법 제47조의4(납부지연가산세)